Domain schmetterlingskette.de kaufen?
Wir ziehen mit dem Projekt
schmetterlingskette.de um.
Sind Sie am Kauf der Domain
schmetterlingskette.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schmetterlingskette.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
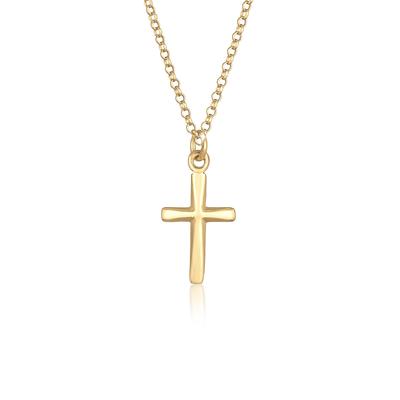
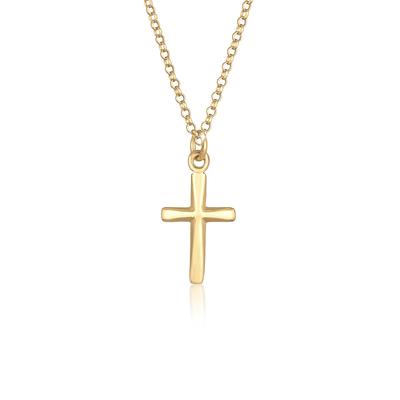
Kette mit Anhänger ELLI "Halskette Kreuz Filigran Glauben Symbol 925 Silber" Gr. 45, gold, Halsketten, Damen, 45, ohne Stein, Silber 925 (Sterlingsilber)Diese dezente Kreuz-Kette aus feinstem, vergoldeten 925 Sterling Silber ist sowohl ein Symbol für spirituelle Verbundenheit, als auch ein modisches Statement. Die klassische Halskette lässt sich vielfältig kombinieren und ist besonders als Geschenk...64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
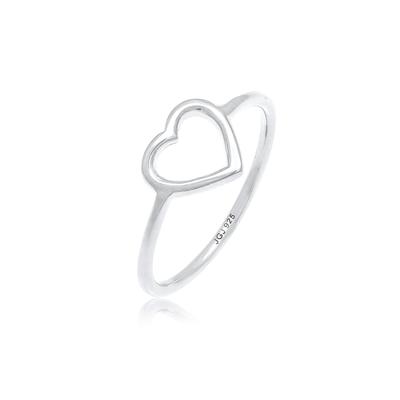
Silberring ELLI "Ring Herz Liebe Romantik Zart Filigran 925 Silber" Gr. 52, silber, Fingerringe, Damen, 52, Silber 925 (Sterlingsilber), SilberringDieser zierliche Herz Ring, ist die perfekte Ergänzung zu deinem Style. Ein romantisches Schmuckstück von zarter Leichtigkeit mit modischem Herz Motiv, das ganz viel Liebe verbreitet. Schenke dieses liebevolle Accessoire dir selbst oder jemand...34,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
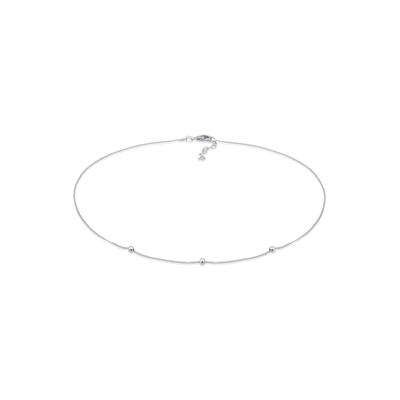
Choker ELLI "Halskette Choker Silberbeads Kugelkette Verspielt 925 Silber" Gr. 36, silber, Halsketten, Damen, ohne Stein, Silber 925 (Sterlingsilber)Diese wunderschöne Choker Halskette, erstrahlt das Dekolleté der Trägerin durch die raffinierte Optik. Das zarte Design mit glänzenden Silber Kugeln, zeichnet dieses Schmuckstück aus. Ein Halsschmuck der allein getragen oder mit weiteren...49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
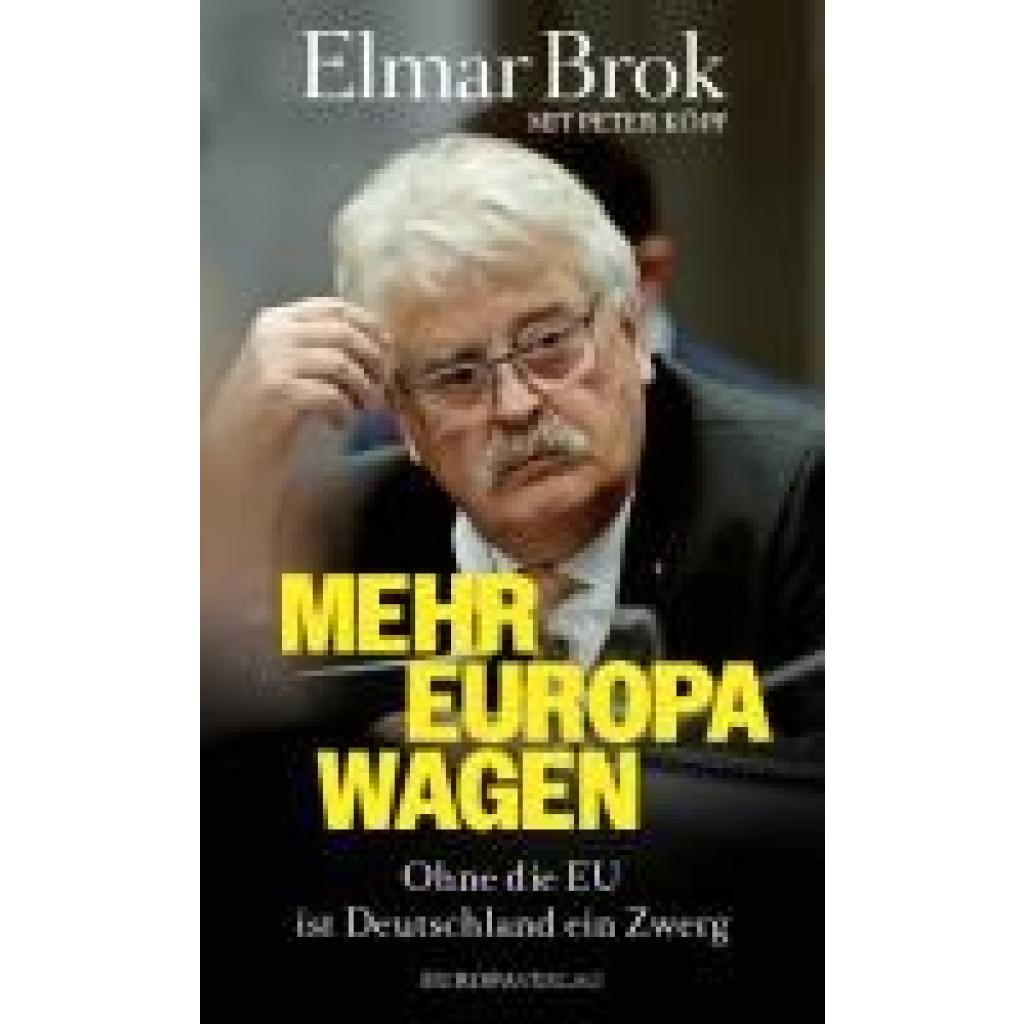
Brok, Elmar: Verspielt Europa nicht!Verspielt Europa nicht! , Ohne die EU ist Deutschland ein Zwerg , Sonstige > Motorkühlung , Erscheinungsjahr: 20240420, Autoren: Brok, Elmar~Köpf, Peter, Seitenzahl/Blattzahl: 269, Keyword: Bekenntnis zur EU; Brüssel; CDU; Demokratie; EU; EU-Außenpolitik; EU-Mitgliedsstaaten; EU-Sozialpolitik; EU-Staaten; EU-Wirtschaftspolitik; EU-feindlich; Einigkeit der EU; Elmar Brok; Europa; Europaabgeordneter; Europafeindlich; Europaparlament; Europaparlamentarier; Europawahlen; Europäer; Europäerinnen; Europäische Union; Europäischer Geist; Europäischer Zusammenhalt; Gemeinschaft der europäischen Staaten; Nationalismus; Nationalisten; Rechtsstaatlichkeit; Spaltung in Europa; Stärke der EU; Ziele der EU, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Wahl - Wahlrecht~Internationale Zusammenarbeit, Fachkategorie: Internationale Beziehungen, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 141, Höhe: 28, Gewicht: 468, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
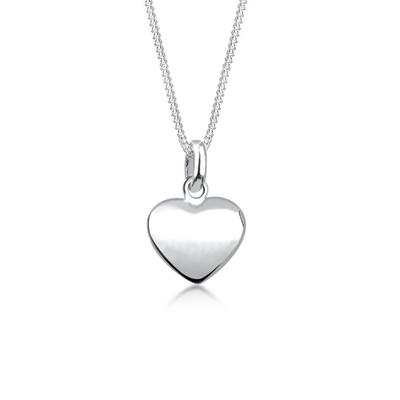
Kette mit Anhänger ELLI "Halskette Herz Filigran Klassisch Schmuck Geschenk 925 Silber" Gr. 55, silber, Halsketten, Damen, 55, ohne Stein, Silber 925 (Sterlingsilber)Diese feminine Halskette mit schlichtem Herz als Anhänger ist ein echter Blickfang. Verträumt geschwungen umspielt die Herz-Kette den Hals ihrer Trägerin und lässt sie strahlen. Auch als Geschenk sagt dieses romantische Schmuckstück mehr als tausend...69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
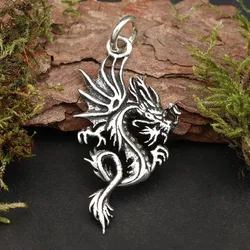
Drachensilber Drache sehr filigran Silberschmuck Ketten Anhänger 925 - SilberChaosdrache Silber Kettenanhänger 925/000 SchmuckDieser Drachen Anhänger aus Sterlingsilber symbolisiert Macht und Stärke. Der Drache, das mystische Fabelwesen aus vielen Kulturen, hier als Hingucker für Silberketten. Material: 925 Silber Größe: 4,5 cm Motiv Größe: 4 x 2,1 cm Innen Ø Öse: Ø 5 mm Kettenanhänger gefertigt aus 925 Sterlingsilber massiv. Passende Silberketten zu diesem Anhänger finden Sie in unserem Sortiment.35,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kette mit Anhänger ELLI "Halskette Kreuz Filigran Glauben Symbol 925 Silber" Gr. 45, gold, Halsketten, Damen, 45, ohne Stein, Silber 925 (Sterlingsilber)Diese dezente Kreuz-Kette aus feinstem, vergoldeten 925 Sterling Silber ist sowohl ein Symbol für spirituelle Verbundenheit, als auch ein modisches Statement. Die klassische Halskette lässt sich vielfältig kombinieren und ist besonders als Geschenk...64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Silberring ELLI "Ring Herz Liebe Romantik Zart Filigran 925 Silber" Gr. 52, silber, Fingerringe, Damen, 52, Silber 925 (Sterlingsilber), SilberringDieser zierliche Herz Ring, ist die perfekte Ergänzung zu deinem Style. Ein romantisches Schmuckstück von zarter Leichtigkeit mit modischem Herz Motiv, das ganz viel Liebe verbreitet. Schenke dieses liebevolle Accessoire dir selbst oder jemand...34,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Choker ELLI "Halskette Choker Silberbeads Kugelkette Verspielt 925 Silber" Gr. 36, silber, Halsketten, Damen, ohne Stein, Silber 925 (Sterlingsilber)Diese wunderschöne Choker Halskette, erstrahlt das Dekolleté der Trägerin durch die raffinierte Optik. Das zarte Design mit glänzenden Silber Kugeln, zeichnet dieses Schmuckstück aus. Ein Halsschmuck der allein getragen oder mit weiteren...49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Brok, Elmar: Verspielt Europa nicht!Verspielt Europa nicht! , Ohne die EU ist Deutschland ein Zwerg , Sonstige > Motorkühlung , Erscheinungsjahr: 20240420, Autoren: Brok, Elmar~Köpf, Peter, Seitenzahl/Blattzahl: 269, Keyword: Bekenntnis zur EU; Brüssel; CDU; Demokratie; EU; EU-Außenpolitik; EU-Mitgliedsstaaten; EU-Sozialpolitik; EU-Staaten; EU-Wirtschaftspolitik; EU-feindlich; Einigkeit der EU; Elmar Brok; Europa; Europaabgeordneter; Europafeindlich; Europaparlament; Europaparlamentarier; Europawahlen; Europäer; Europäerinnen; Europäische Union; Europäischer Geist; Europäischer Zusammenhalt; Gemeinschaft der europäischen Staaten; Nationalismus; Nationalisten; Rechtsstaatlichkeit; Spaltung in Europa; Stärke der EU; Ziele der EU, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Wahl - Wahlrecht~Internationale Zusammenarbeit, Fachkategorie: Internationale Beziehungen, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 141, Höhe: 28, Gewicht: 468, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Parlow, Georg: Zart besaitetZart besaitet , Selbstverständnis, Selbstachtung und Selbsthilfe für hochempfindliche Menschen , Sport-Kolbenringe > Chiptuning & Motortuning , Auflage: Nachdruck, Erscheinungsjahr: 201506, Produktform: Kartoniert, Autoren: Parlow, Georg, Auflage: 17005, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 247, Abbildungen: 4 Abb., Keyword: Empfindsamkeit; Highly sensitive person; Hochsensibilität; hochsensibel; hochsensitiv, Fachschema: Lebenshilfe / Selbsthilfe~Selbsthilfe, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Ratgeber, Sachbuch: Psychologie, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Festland Verlag, Verlag: Festland Verlag, Verlag: Festland Verlag e.U., Länge: 211, Breite: 142, Höhe: 20, Gewicht: 345, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783950176506, Herkunftsland: UNGARN (HU), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0400, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 130835221,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kette mit Anhänger ELLI "Halskette Kreuz Filigran Glauben Symbol 925 Silber" Gr. 55, gold, Halsketten, Damen, 55, ohne Stein, Silber 925 (Sterlingsilber)Diese dezente Kreuz-Kette aus feinstem, vergoldeten 925 Sterling Silber ist sowohl ein Symbol für spirituelle Verbundenheit, als auch ein modisches Statement. Die klassische Halskette lässt sich vielfältig kombinieren und ist besonders als Geschenk...64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.